Bogføring og faktura
Sådan udsteder du en faktura efter dansk lov
Efter Den Juridiske Vejledning er en faktura det dokument, som leverandør og modtager betragter som en anmodning om betaling af leverancen.
Fakturaens rolle: betaling og dokumentation
Efter Den Juridiske Vejledning er en faktura det dokument, som leverandør og modtager betragter som en anmodning om betaling af leverancen. Dokumentet har også en anden central funktion: Det skal bruges til at opgøre og kontrollere salgsmomsen (udgående afgift) hos leverandøren og samtidig dokumentere modtagerens fradrag for købsmoms (indgående afgift). En mangelfuld faktura rammer derfor begge parter: Leverandørens momsgrundlag bliver svært at kontrollere, og køberens fradragsdokumentation holder ikke.
I momslovens regnskabsbestemmelser er hovedprincippet, at der er generel pligt til at udstede faktura for leverancer af varer og momspligtige ydelser, uanset om kunden er erhvervsdrivende eller privatperson. Der findes fravigelser, blandt andet reglerne om forenklede fakturaer og kasseboner, men udgangspunktet er, at både B2B- og B2C-salg skal faktureres.
Hvornår skal du udstede en faktura?
Faktureringspligten følger leverancen: Du skal udstede faktura, når du leverer varer eller momspligtige ydelser. Hvilket lands fakturaregler der gælder, står i momslovens § 52, som gennemfører momssystemdirektivets artikel 219a. Udgangspunktet er, at danske fakturaregler gælder for enhver leverance med leveringssted i Danmark.
Danske fakturaregler kan også gælde ved udenlandsk involvering. Det sker, når en virksomhed etableret i Danmark leverer varer eller ydelser til en køber i et andet EU-land, der er betalingspligtig for momsen, men hvor køberen ikke udsteder fakturaen på den danske sælgers vegne og i dennes navn som afregningsbilag – og når virksomheden leverer til steder uden for EU. Det gælder også, når en virksomhed etableret i et andet EU-land leverer til en køber i Danmark, hvor den danske køber er betalingspligtig for momsen og udsteder fakturaen på den udenlandske sælgers vegne og i dennes navn som afregningsbilag. Endelig skal der faktureres efter danske regler, når leverandøren er registreret her i landet for brug af særordningerne i momslovens kapitel 16 (momsloven § 52, stk. 4, indsat ved lov nr. 1726 af 27. december 2018, § 5, nr. 6).
Ved auktionssalg er det ikke sælgeren, men auktionsholderen, der fakturerer. Når varer sælges på auktion efter momslovens §§ 69-71, skal auktionsholderen udstede faktura efter faktureringsbestemmelserne for brugte varer.
Fakturering efter dansk lov – trin for trin
- Leverance af varer eller momspligtige ydelserFaktureringspligten aktiveres ved leverance
- Udstedelse af fakturaInden for rimelig tid efter leverance
- Indsæt alle krav om oplysningerCVR, navn, adresse, beløb, moms, nummerering
- Send et eksemplar til køberenOg behold et til opbevaring
Tjeklisten til en fuld faktura
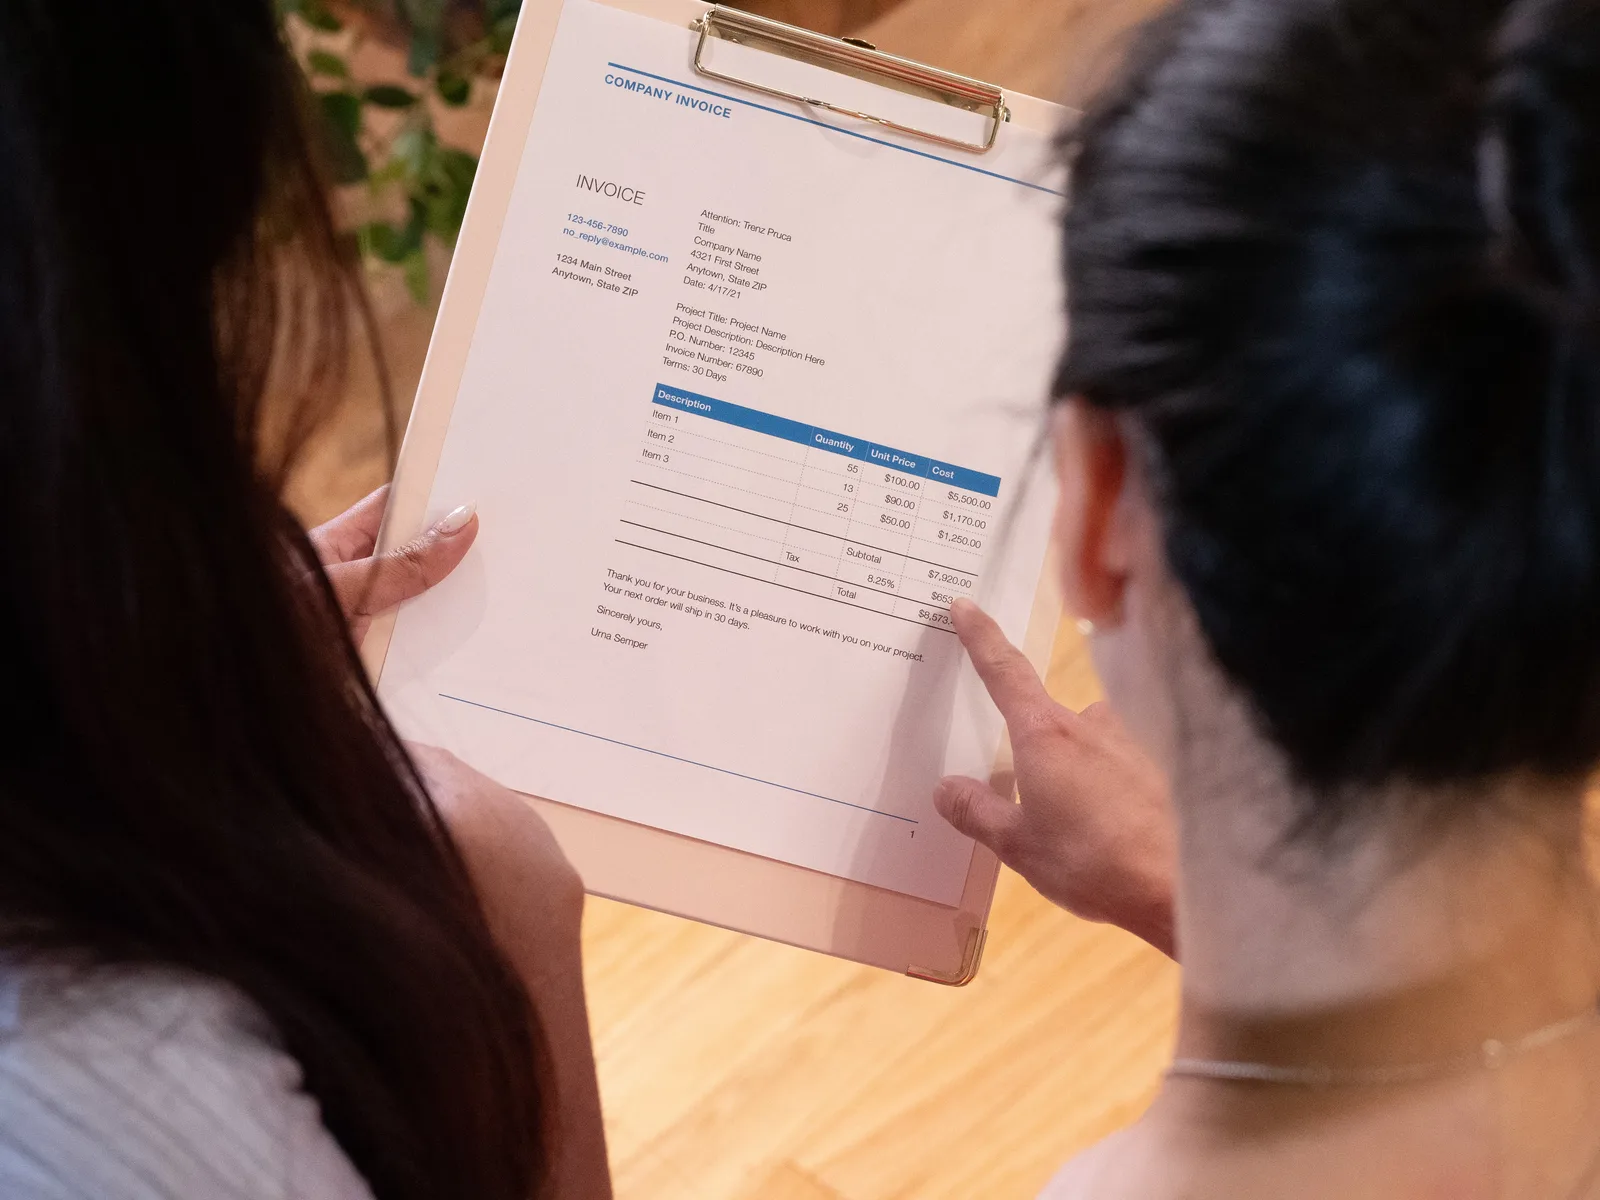
Brug oplysningskravene til en fuld faktura som tjekliste, før du sender fakturaen: udstedelsesdato (den faktiske fakturadato), et fortløbende og unikt fakturanummer, sælgers CVR-nummer (eller SE-nummer), sælgers navn og registrerede adresse, købers navn og adresse – også når kunden er privatperson – samt mængde og art af den solgte vare eller ydelse.
Beløbsoplysningerne omfatter momsgrundlag og pris pr. enhed uden moms, den anvendte momssats og det særskilte momsbeløb. Leveringsdatoen skal kun med, hvis den afviger fra fakturadatoen. Vær specifik i beskrivelsen: Kilden bruger eksemplet "5 timers konsulentassistance á 800 kr." i stedet for blot "Konsulentydelser", så både art og mængde fremgår.
Tjekliste til en fuld faktura efter dansk lov
- Udstedelsesdato (fakturadato)Faktisk dato for oprettelse og afsendelse af fakturaen
- Sælgers CVR-nummer eller SE-nummerObligatorisk for erhvervsliv
- Sælgers navn og registrerede adresseSom oplyst i CVR-registeret
- Købers navn og adresseSelvom kunden er privatperson
- Beskrivelse af vare eller ydelseF.eks. "5 timers konsulentassistance á 800 kr."
- Pris pr. enhed uden momsBasis for moms-beregning
- MomsgrundlagSum af pris pr. enhed × mængde
- Anvendt momssats (fx 25 %)Skal fremgå tydeligt
- Leveringsdato (hvis forskellig fra fakturadato)Kun hvis der er afvigelse
- To eksemplarer (en til modtager, en til opbevaring)Krav om dokumentation
Priser og moms: undgå uklare fakturaer
Pris pr. enhed og momsgrundlag skal angives uden moms. Det er dette beløb, momsen beregnes ud fra. Har du givet rabat, skal rabatten fremgå af fakturaen, medmindre den allerede er trukket fra enhedsprisen.
Momsen skal stå med både sats og beløb. Den danske standardsats er 25 %, og den anvendte procentsats skal fremgå sammen med det samlede momsbeløb, for eksempel "Moms (25 %): 250,00 kr." Det er ikke nok at skrive "inkl. moms" – det præcise momsbeløb skal stå på fakturaen. Mangler sats eller beløb, er fakturaen efter kilden teknisk set ikke gyldig, og kunden kan i princippet afvise den, ligesom regnskabet ikke er korrekt dokumenteret.
Vigtige fakturakrav og regler i Danmark
- Gyldig faktura kræver særskilt momsbeløbIkke nok med "inkl. moms"
- Fakturering på under 3.000 kr. kan være forenkletMed særlige regler for forenklede fakturaer
- Fakturadato = dato for afsendelseMå ikke være senere end virkeligheden
Forenklet faktura og kassebon
Den generelle faktureringspligt har fravigelser. Reglerne om forenklede fakturaer og kasseboner er lempeligere end kravene til en fuld faktura og står i Den Juridiske Vejlednings afsnit om forenklede fakturaer og kasseboner.
I den anvendte kilde knyttes den forenklede faktura til salg på under 3.000 kr. Hvilke oplysninger der så skal med, følger af de særlige regler for forenklede fakturaer og kasseboner – ikke af tjeklisten for den fulde faktura. Skal du bruge ordningen, bør du tage udgangspunkt i reglerne for forenklet fakturering, inden du fastlægger dit fakturasystem.
Fuld faktura vs. forenklede fakturaer og kasseboner
- Gælder for salg over 3.000 kr.
- Fuld faktura kræves
- Gælder for salg under 3.000 kr.
- Forenklede fakturaer eller kasseboner tilladt
- Krav til oplysninger
- Fuld faktura: alle detaljer. Forenklede: mindre krav
To eksemplarer, nummerering og opbevaring
Det er et generelt formkrav, at fakturaer, kreditnotaer og afregningsbilag udstedes i to eksemplarer: et til fakturamodtageren og et til opbevaring hos fakturaudstederen. Du skal derfor selv beholde et eksemplar af hver faktura, du sender.
Hver faktura skal også have et unikt og fortløbende nummer. Nummereringen skal være logisk og uden huller, for eksempel 1, 2, 3 eller 2026-001, 2026-002. Formålet er at kunne identificere hver faktura og undgå huller i bogføringen. Både nummerrækkefølge og udstedelsesdato hænger sammen med dokumentationen: Udstedelsesdatoen skal være den faktiske dato, hvor fakturaen oprettes og sendes.
Hvis fakturaen er forkert
Er en udstedt faktura forkert, rettes den som udgangspunkt med en kreditnota eller en ny faktura. Kreditnotaer har samme formkrav som fakturaer, herunder kravet om to eksemplarer.
Skattestyrelsen kræver dog ikke en kreditnota eller ny faktura, hvis det er umuligt for leverandøren at udstede den. Kravet frafaldes altså kun, når en kreditnota eller ny faktura reelt ikke kan udstedes.